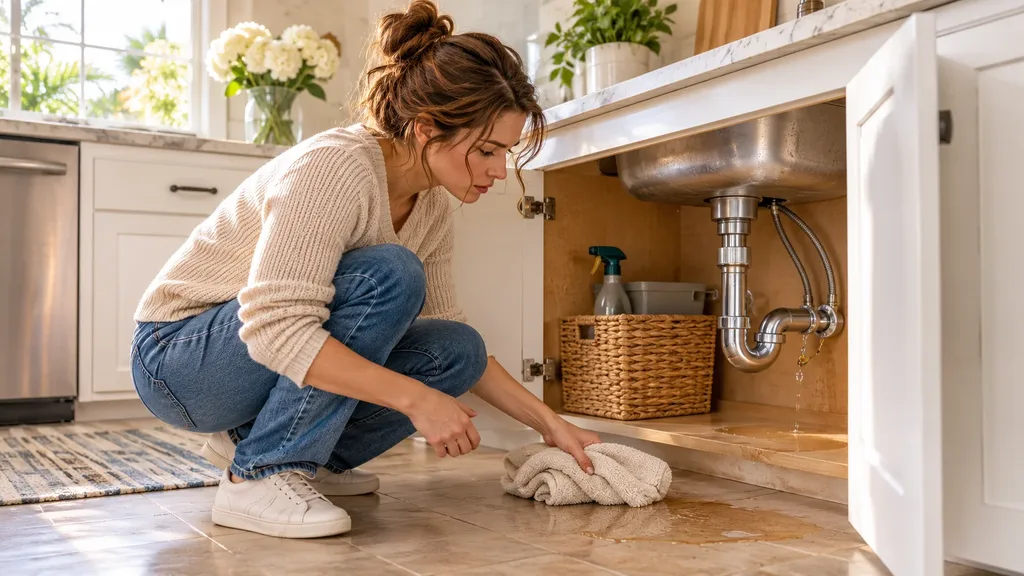
El agua está detrás de más llamadas de seguro de casa que el fuego. Una línea de suministro debajo del fregadero se rompe, un calentador de agua falla en el garaje, o una tubería dentro de la pared se parte mientras la familia está fuera el fin de semana. La primera pregunta siempre es la misma: ¿esto está cubierto?
La respuesta honesta es que depende de cómo llegó el agua y qué tan rápido pasó. Así es como les explico la cobertura por daños de agua a los propietarios de Murrieta, y lo que deben hacer en las primeras horas para que su reclamo avance lo mejor posible.
Puntos clave
- La mayoría de las pólizas de seguro de casa cubren daños de agua repentinos y accidentales, como una tubería reventada o un calentador de agua que falla.
- Las fugas lentas, el desgaste y los daños por falta de mantenimiento normalmente están excluidos.
- La inundación por agua que viene de afuera no está cubierta por una póliza de casa estándar. Requiere una póliza de inundación aparte.
- El regreso de aguas negras o del drenaje con frecuencia está excluido, a menos que agregue un endoso.
- Después de una pérdida: detenga el agua, documente todo, evite más daños y llame pronto para reportar el reclamo.
¿El seguro de casa cubre los daños de agua?
Normalmente sí, cuando el daño es repentino y accidental. Una póliza de casa típica ayuda a pagar la reparación de la vivienda y el reemplazo de sus pertenencias dañadas cuando el agua sale de repente de un sistema de plomería, calefacción o de un electrodoméstico dentro de la casa. Ejemplos comunes:
- Una tubería reventada o partida
- Un calentador de agua que se rompe
- Una manguera de la lavadora o del lavaplatos que se revienta
- Un inodoro o una tina que se desborda
- Una fuga repentina de la línea de la máquina de hielo
Muchas pólizas también ayudan con el costo de abrir una pared o el piso para llegar a la tubería rota, aunque la tubería en sí puede no estar cubierta. Cada póliza está redactada de forma un poco distinta, así que lo que cuenta es la página de declaraciones y el formulario de la póliza.
Qué daños de agua normalmente no están cubiertos
De aquí salen la mayoría de los reclamos negados.
Fugas lentas y desgaste
Si una conexión lleva meses goteando detrás del mueble del baño, el daño se fue acumulando con el tiempo. Las pólizas generalmente excluyen las fugas graduales, la pudrición y el deterioro, porque se consideran un tema de mantenimiento y no un accidente. Las señales de daño de largo plazo, como un subpiso manchado o moho viejo, son justo lo que busca un ajustador.
Inundación por agua de afuera
El agua que entra desde afuera, como el escurrimiento de lluvias fuertes, arroyos desbordados o lodo, es daño por inundación. Una póliza de casa estándar no cubre inundaciones. En Murrieta, las casas cerca del Murrieta Creek, de canales de drenaje o al pie de una pendiente tienen más riesgo del que muchos creen. La cobertura de inundación es una póliza aparte, y las pólizas del Programa Nacional de Seguro contra Inundaciones (NFIP) generalmente tienen un periodo de espera de 30 días antes de entrar en vigor, así que no es algo que pueda comprar cuando la tormenta ya está en el pronóstico.
Regreso de aguas negras y del drenaje
Cuando la línea de la ciudad o su propio drenaje se regresa hacia la casa, muchas pólizas lo excluyen a menos que haya agregado un endoso de regreso de agua. Normalmente es un agregado económico y vale la pena preguntar por él.
Moho
El moho que resulta de una fuga repentina cubierta puede estar cubierto hasta cierto límite. El moho por humedad de largo plazo normalmente no lo está. Los límites para moho suelen ser mucho más bajos de lo que la gente espera.
Qué hacer en las primeras horas después de que revienta una tubería
Cómo responde importa tanto como lo que dice su póliza. Las pólizas esperan que usted tome medidas razonables para evitar más daños.
- Detenga el agua. Cierre la válvula principal de agua. Sepa dónde está la suya antes de necesitarla. Si hay agua cerca de enchufes o aparatos, corte la electricidad de esa área.
- Documente todo. Tome fotos y video del origen, del agua estancada y de cada cuarto y artículo dañado antes de mover las cosas.
- Evite más daños. Saque el agua, mueva sus pertenencias a un lugar seco y empiece a secar. Para algo más que un derrame pequeño, una compañía de mitigación de agua puede extraer el agua e instalar equipo de secado. Guarde todos los recibos.
- Reporte el reclamo. Llame a su agente o a la línea de reclamos de la aseguradora lo antes posible. Reportar tarde puede complicar un reclamo.
- Guarde los artículos dañados hasta que los vea el ajustador, o por lo menos tómeles buenas fotos y guarde una muestra de materiales como alfombra o tablaroca.
- Haga una lista. Anote las pertenencias dañadas con su antigüedad y costo aproximados. Los recibos, los estados de cuenta y las fotos ayudan.
Cómo influyen el deducible y el historial de reclamos
Su deducible se resta primero de un reclamo cubierto. Si la reparación cuesta casi lo mismo que su deducible, puede que no valga la pena presentarlo. El historial de reclamos también puede afectar su prima futura y, en el difícil mercado de seguros de casa de California, a veces su renovación. Por eso conviene que me llame antes de presentar un reclamo pequeño, para que veamos juntos si tiene sentido.
Pasos sencillos que evitan reclamos por agua
La mayoría de las pérdidas por agua que veo pudieron ser menores con algunos hábitos:
- Cambie las mangueras de hule de la lavadora por líneas de acero inoxidable trenzado.
- Revise debajo de los fregaderos, alrededor de los inodoros y el calentador de agua varias veces al año.
- Conozca la edad de su calentador de agua. Muchos calentadores de tanque duran entre 8 y 12 años.
- Considere un sensor de fugas o una válvula de cierre automático. Algunas aseguradoras dan un descuento por ellos, así que pregunte.
- Si sale de viaje, cierre la llave principal del agua o pida a alguien que revise la casa.
Revise su cobertura de agua antes de necesitarla
El momento de saber si tiene cobertura de regreso de agua o si necesita un seguro de inundación es antes de que llegue el agua. Si quiere una segunda opinión, con gusto reviso su póliza de casa con usted, en español o inglés. Conozca más en nuestra página de seguro de casa y lea sobre otros huecos en errores de seguro de casa que los propietarios de Murrieta pasan por alto.
Llame a nuestra oficina de Murrieta al (951) 383-3000 o contáctenos. Estamos en 26690 Madison Ave, Ste 105, Murrieta, CA 92562, de lunes a viernes, de 9am a 5pm.
La cobertura depende de su póliza, de la aseguradora y de los hechos de cada pérdida. Este artículo es información general, no una cotización ni una decisión de cobertura.
¿Tiene una pregunta sobre su cobertura?
Hable con nuestra oficina en Murrieta en español o inglés. Revisamos lo que tiene y le explicamos sus opciones.